Entrevista realizada por Victoria Muñoz de Texla Renovables
En 2024 Repsol pasó de ser vista principalmente como una petrolera a convertirse también en productora de electricidad renovable, siendo Andalucía uno de los territorios donde empezó a materializarse esa transformación. Hoy la compañía ya no desarrolla únicamente parques renovables, sino que conecta esa generación con almacenamiento, hidrógeno y combustibles renovables buscando no solo generar electricidad verde sino integrar toda la cadena de valor: desde el desarrollo y construcción de proyectos hasta la comercialización de energía y el suministro a clientes, al tiempo que impulsa la descarbonización de su actividad industrial.
Álvaro Simal ha sido uno de los protagonistas de esa evolución desde su responsabilidad como Delegado de Desarrollo Renovable para el Sur y Centro de Iberia. Durante su trayectoria ha impulsado la obtención de más de 500 MW en nuevos permisos de acceso y conexión y ha liderado el desarrollo de 700 MW de proyectos eólicos y fotovoltaicos, desde las fases iniciales (greenfield) hasta su entrada en operación comercial, incluyendo la negociación de contratos de compraventa de energía (PPA) y la rotación de activos. Una experiencia que le ha permitido comprobar que el éxito de un proyecto depende tanto de una planificación realista en costes, plazos y rentabilidad como de una adecuada integración ambiental y territorial, basada en el diálogo con administraciones, propietarios y resto de grupos de interés desde las primeras fases del proyecto. «Hay que plantear los proyectos bien desde el principio. Parece obvio, pero cada vez es más importante. Ya no vale con pensar que por ser renovable el proyecto se va a defender solo», afirma.
En esta entrevista para CLANER, Álvaro Simal analiza los principales retos que afronta el desarrollo renovable en España, desde el acceso a la red y la rentabilidad de los proyectos hasta el almacenamiento, la competitividad industrial o la necesidad de un marco regulatorio más ágil y predecible. Asimismo, defiende una transición energética basada en el pragmatismo y la complementariedad tecnológica: «La transición energética no va de una única solución ganadora, sino de combinar herramientas distintas para necesidades distintas».
La puesta en marcha del proyecto Sigma en Jerez marcó la entrada de Repsol en la producción de electricidad renovable en Andalucía. De hecho, hace apenas una década pocos habrían imaginado a Repsol compitiendo por desarrollar proyectos renovables, producir combustibles renovables o apostar por el hidrógeno. ¿Qué ha cambiado dentro de la compañía para impulsar una transformación de esta magnitud?
Yo diría que lo que ha cambiado no es una sola cosa, sino la forma de entender el negocio energético en su conjunto. Repsol ha evolucionado hacia una compañía multienergética, capaz de combinar distintas soluciones en función de lo que necesitan los clientes, la industria y el propio sistema. Eso supone ampliar el foco: mantener la exigencia de rentabilidad y creación de valor, pero incorporando con mucha más fuerza renovables, combustibles renovables, nuevas moléculas bajas en carbono, tecnología y digitalización. La nueva estrategia puesta en marcha en Repsol va precisamente en esa línea: prioriza un portafolio integrado de activos de calidad, hasta un 30% de las inversiones netas en negocios de bajo carbono y una transición energética abordada con pragmatismo, disciplina inversora y fortaleza financiera. Desde fuera puede parecer un cambio muy rápido, pero, responde, en realidad, a una visión de largo plazo muy clara: anticiparnos a cómo evoluciona la demanda energética y reforzar la capacidad de Repsol para ofrecer soluciones cada vez más amplias, competitivas y alineadas con las necesidades de los clientes, de la industria y del conjunto del sistema.
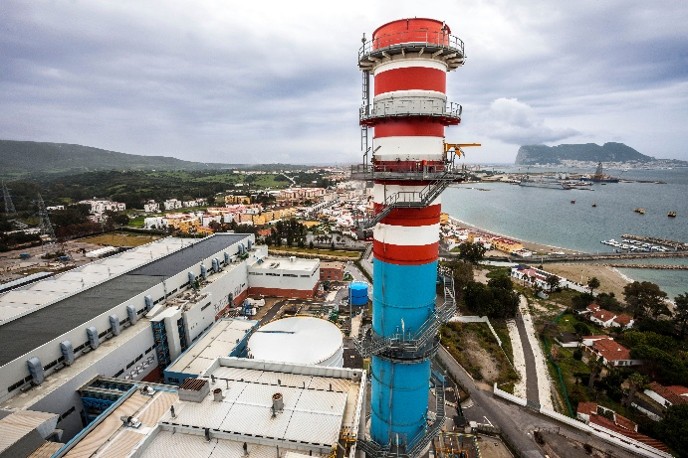
Vista de la Refinería Gibraltar-San Roque, en la Bahía de Algeciras, uno de los mayores complejos industriales de Repsol en España.
Andalucía reúne algunos de los elementos que hoy buscan los inversores energéticos: recurso renovable, suelo industrial, puertos y potencial para el hidrógeno. ¿Podemos esperar que Repsol siga incrementando sus inversiones en la comunidad durante los próximos años?
Andalucía tiene muchos factores que hoy hacen atractivo un territorio: recurso renovable, infraestructuras, posición logística o capacidad industrial, lo que la convierten en un polo relevante de inversión energética. Repsol apuesta por estar presente en esta Comunidad. Los diferentes agentes, administraciones públicas y empresas, tenemos que seguir trabajando en aras de incrementar la competitividad mediante inversión en red, estabilidad regulatoria, agilidad administrativa y seguridad jurídica, de tal manera que se permita la existencia de proyectos que encajen con nuestra estrategia de crecimiento estable, y de apuesta por el desarrollo industrial.
“REPSOL HA EVOLUCIONADO HACIA UNA COMPAÑÍA MULTIENERGÉTICA, CAPAZ DE COMBINAR DISTINTAS SOLUCIONES EN FUNCIÓN DE LO QUE NECESITAN LOS CLIENTES, LA INDUSTRIA Y EL PROPIO SISTEMA”
Usted ha participado en el desarrollo de cientos de megavatios eólicos y fotovoltaicos, desde fases greenfield hasta su entrada en operación. ¿Qué factores determinan hoy que un proyecto llegue a buen puerto y cuáles son los errores que más frecuentemente comprometen su viabilidad?
Hay que plantear los proyectos bien desde el principio. Parece obvio, pero cada vez es más importante. En primer lugar, hay que identificar las barreras externas y transformarlas en oportunidades. Eso incluye trabajar en encontrar una localización con un recurso competitivo, un punto de conexión sólido, plantear una estrategia de tramitación bien trabajada, incluyendo la integración ambiental y territorial y mantener un diálogo continuo y desde fases tempranas con propietarios y administraciones. Pero también hay que gestionar las barreras internas de los proyectos, y esto incluye tener una visión muy realista de costes, plazos y monetización. Ya no vale con pensar que por ser renovable el proyecto se va a defender solo. Los errores suelen venir de ahí: desarrollar demasiado deprisa, infravalorar la complejidad administrativa, no entender bien el territorio o dar por hecho que el acceso a red y la construcción resuelven por sí solos la rentabilidad. Ahora mismo, la calidad del proyecto importa más que nunca.
Por esto, el factor más importante para el éxito de un proyecto es disponer de un gran equipo, capaz de tener éxito de forma coordinada en todos estos factores, y que pasa fundamentalmente por tener la visión y la capacidad de generar valor no solo a la empresa, sino también a las distintas partes interesadas.
Hace apenas tres años parecía que cualquier proyecto renovable tenía sentido económico. Hoy asistimos a precios cero o incluso negativos en determinadas horas, una mayor competencia por la red y más presión sobre la rentabilidad. ¿Qué características deben reunir hoy los proyectos para seguir siendo competitivos y atraer inversión?
Ahora mismo tienen que ser proyectos mucho más completos. En un contexto de precios mayoristas más bajos, con muchas horas solares en niveles muy reducidos e incluso negativos, lo que marca la diferencia es la capacidad de competir de verdad: buena ubicación, buen acceso a red, CAPEX y OPEX controlados, un modelo de negocio robusto y, cada vez más, capacidad para integrar flexibilidad. Eso puede significar hibridación, almacenamiento o un diseño que permita capturar mejor valor en el mercado, incluyendo participación en diferentes mecanismos retributivos. En paralelo, también pesa cada vez más la calidad de la ejecución y la certidumbre regulatoria. La inversión sigue ahí, pero va hacia proyectos muy seleccionados y con una lógica industrial clara.
“EL ACCESO Y LA CONEXIÓN SOY HOY UN FACTOR ABSOLUTAMENTE ESTRATÉGICO. LA CAPACIDAD DE ASEGURAR PUNTOS DE CONEXIÓN DE CALIDAD SE HA CONVERTIDO EN UNA VENTAJA MUY RELEVANTE”
Ha conseguido más de 500 MW en nuevos permisos de acceso a red en un contexto cada vez más competitivo. ¿Hasta qué punto el acceso y conexión se ha convertido en el principal factor estratégico para el desarrollo de nuevos proyectos?
El acceso y la conexión son hoy un factor absolutamente estratégico. En muchos casos son la condición de partida para que un proyecto tenga recorrido. Dicho eso, yo matizaría que no son suficientes por sí solos. Tener red te abre la puerta, pero después hay que demostrar que el proyecto es viable técnica, ambiental, territorial y económicamente. Lo que sí es evidente es que, en un mercado más maduro y más competitivo, la capacidad de asegurar puntos de conexión de calidad se ha convertido en una ventaja muy relevante. Y además condiciona el tipo de proyecto que puedes desarrollar, cómo lo diseñas y qué opciones tienes después para optimizar su rentabilidad. Dicho esto, entendemos que el control de los puntos de acceso y conexión ha podido tener sentido en un contexto de necesidad de ordenación del desarrollo renovable, que en algún momento se desbordó con proyectos especulativos y actores oportunistas. Tras varios años de maduración del mercado, la situación ha cambiado, y lo que se necesita ahora es flexibilidad para encontrar los mejores proyectos.
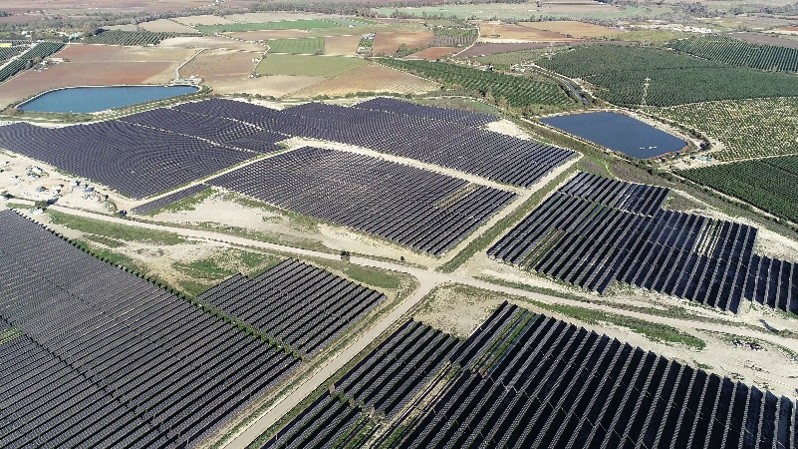
El proyecto Sigma, ubicado en Jerez de la Frontera, marcó en 2024 el inicio de la producción de electricidad renovable de Repsol en Andalucía.
Gran parte del éxito de un proyecto depende hoy de la coordinación entre administraciones, propietarios, reguladores y territorio. En este contexto, y tras la petición de CLANER de mantener las medidas de simplificación administrativa en Andalucía, ¿dónde siguen estando los principales obstáculos para atraer inversión y acelerar proyectos sin renunciar a las garantías ambientales?
Yo creo que el reto está en combinar agilidad y rigor, no en elegir entre una cosa y otra. Las garantías ambientales son imprescindibles y forman parte de cómo hay que desarrollar bien los proyectos. El problema aparece cuando los procesos se alargan más de lo razonable, cuando hay falta de coordinación entre organismos o cuando la incertidumbre regulatoria dificulta tomar decisiones de inversión. Ahí es donde todavía hay margen de mejora: procedimientos más predecibles, mayor coordinación administrativa, criterios más homogéneos y capacidad para tramitar con tiempos compatibles con el desarrollo industrial. Si queremos atraer inversión de calidad, necesitamos marcos exigentes, sí, pero también más claros y más eficientes. Esto, de hecho, es una petición común en toda Europa: trabajemos en evitar la sobrerregulación, que tiene el riesgo de llevar a situaciones incongruentes, y en apostar por la simplificación sin limitar la solidez.
La reciente aprobación del mercado de capacidad abre nuevas oportunidades para tecnologías como el almacenamiento. ¿Cree que este mecanismo puede acelerar definitivamente el despliegue de baterías y modificar la forma en la que se diseñan los proyectos energéticos?
Puede ser un paso importante, sí, porque el almacenamiento cada vez tiene más sentido en un sistema con más peso renovable y con más necesidad de flexibilidad. Lo estamos viendo también desde el mercado: cuando aumenta la generación solar y aparecen más horas de precios muy bajos, el valor de desplazar energía y aportar firmeza gana relevancia. Un mecanismo de capacidad puede ayudar a dar señales más estables para que determinadas inversiones salgan adelante. Dicho eso, no creo que haya una única palanca. El despliegue de baterías y del bombeo hidráulico dependerá también de la regulación, de la visibilidad de ingresos y de cómo evolucione el diseño del mercado. Pero sí, claramente va a influir en cómo se plantean los proyectos y en cómo se combina generación con flexibilidad.
“LA TRANSICIÓN ENERGÉTICA NO VA DE UNA ÚNICA SOLUCIÓN GANADORA. NECESITAMOS TODAS LAS ENERGÍAS Y LAS NECESITAMOS COMBINAR DE LA MEJOR MANERA POSIBLE”
En los últimos meses se ha intensificado el debate sobre el papel del gas, la energía nuclear, el almacenamiento o el hidrógeno en la transición energética. ¿Tiene sentido seguir planteando este proceso como una competición entre tecnologías o el desafío pasa por integrar distintas soluciones en función de las necesidades del sistema?
Plantearlo como una competición entre tecnologías simplifica demasiado la realidad. La transición energética no va de una única solución ganadora, sino de combinar herramientas distintas para necesidades distintas. Necesitamos todas las energías y las necesitamos combinar de la mejor manera posible.
Si tuviera que señalar una única preocupación y una única oportunidad para el sector energético español de aquí a 2030, ¿cuáles serían?
La preocupación sería que no fuéramos capaces de acompasar el enorme potencial del país con un marco suficientemente estable y ágil para convertirlo en inversión real, competitividad industrial y empleo. Quiero recalcar esta última frase, y es que industrialización es sinónimo de empleo de calidad. España tiene una posición muy buena, pero eso no garantiza por sí solo el resultado. Y la oportunidad, para mí, está justo ahí: convertir los diferentes recursos, la base industrial y la capacidad tecnológica en una ventaja competitiva real para el país.
Entrevista realizada para CLANER